Domain freie-kredite.de kaufen?
Wir ziehen mit dem Projekt
freie-kredite.de um.
Sind Sie am Kauf der Domain
freie-kredite.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain freie-kredite.de kaufen?
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **


Ähnliche Suchbegriffe für Geschützten
Top-Angebote
Produkte zum Begriff Geschützten:
-
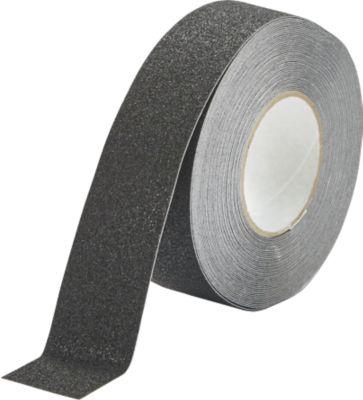
Duraline Antirutschband Grip, 15 m, selbstklebend, für Innen- und geschützten Außenbereich, 50 mm, schwarzSorgen Sie für ultimative Sicherheit mit dem selbstklebenden Antirutschband von DURALINE®. Die rutschhemmende Beschichtung bietet Schutz in Innen- und geschützten Außenbereichen. Ideal für Treppenstufen, Rampen, Industrieböden und Maschinentrittflächen. Erfüllt die ASR A1.5/1,2 und DIN 51130 Rutschhemmung (R-Gruppe) R13. Verlassen Sie sich auf die unübertroffene Sicherheit von DURALINE®. Wichtige Details: * Selbstklebendes Standard Antirutschband * Geeignet für Innen- und geschützten Außenbereich * Rutschhemmende Beschichtung für Wege und Treppenstufen * Ideal für Treppenstufen, Rampen, Industrieböden und Maschinentrittflächen * ASR A1.5/1,2 und DIN 51130 Rutschhemmung (R-Gruppe) R13-zertifiziert * Länge: 15 m * Erhältlich in verschiedenen Ausführungen47,59 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch von Christian Altenmarkter, Bachelor + Master Publishing,Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch Von Christian Altenmarkter, Bachelor + Master Publishing, 978-3-95684-338-9, Seitenanzahl: 4024,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie funktioniert die Rückzahlungsoption für Darlehen und Kredite? Gibt es verschiedene Möglichkeiten, die Rückzahlung zu gestalten?
Die Rückzahlungsoption für Darlehen und Kredite erfolgt in der Regel in monatlichen Raten, die aus einem Teil des geliehenen Betrags und Zinsen bestehen. Es gibt verschiedene Möglichkeiten, die Rückzahlung zu gestalten, wie z.B. die Wahl zwischen einer festen oder variablen Zinsrate, einer längeren oder kürzeren Laufzeit oder die Möglichkeit von Sondertilgungen. Es ist wichtig, die Rückzahlungsmodalitäten vor Vertragsabschluss genau zu prüfen und gegebenenfalls mit dem Kreditgeber zu verhandeln. **
Wie funktioniert die Kreditvergabe in Banken und welche Faktoren beeinflussen die Zinsen für Kredite und Einlagen?
Die Kreditvergabe in Banken basiert auf der Bereitstellung von Geldern an Kreditnehmer, die diese zurückzahlen müssen. Die Zinsen für Kredite und Einlagen werden von verschiedenen Faktoren beeinflusst, wie z.B. der Höhe des Leitzinses der Zentralbank, der Bonität des Kreditnehmers und der aktuellen wirtschaftlichen Lage. Die Banken passen ihre Zinssätze entsprechend an, um Gewinne zu erzielen und Risiken zu minimieren. **
Was ist der Unterschied zwischen einem geschützten Markennamen und einem nicht geschützten Markennamen?
Ein geschützter Markenname ist rechtlich registriert und bietet dem Inhaber exklusive Rechte zur Verwendung des Namens. Ein nicht geschützter Markenname kann von anderen Unternehmen frei verwendet werden, ohne rechtliche Konsequenzen zu befürchten. Ein geschützter Markenname bietet dem Inhaber Schutz vor Markenrechtsverletzungen und ermöglicht es, gegen Markenpiraterie vorzugehen. **
Top-Angebote
Produkte zum Begriff Geschützten:
-
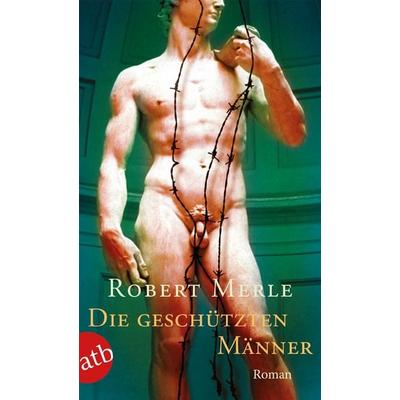
Die geschützten Männer, DVDDeutschland, Kurz Vor Der Wahl. Ein Rätselhaftes Virus Bricht Aus, Das Ausschließlich Männer Befällt, Sexuell Erregt Und Dahinrafft. Das Stürzt Die Republik In Einen Immer Hemmungsloseren Krieg Der Geschlechter. Eine Politische Satire Nach Dem...18,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
hliofuir 4-TLG Wand TV-Schrank Hängend Altholz Holzwerkstoff Modulare Hängeschränke fürs Wohnzimmer schaffen freie Bodenflächen und bieten geschützten Stauraum mit Klapptüren.hliofuir 4-TLG Wand TV-Schrank Hängend Altholz Holzwerkstoff Modulare Hängeschränke fürs Wohnzimmer schaffen freie Bodenflächen und bieten geschützten Stauraum mit Klapptüren.. Flexibles Raumkonzept: Die 4 Einzelmodule lassen sich individuell anordnen und nutzen die Wandhöhe optimal aus, um den Bodenbereich für die Raumpflege frei zu halten. Geschützter Stauraum: Klappbare Schranktüren mit stabilen Scharnieren verbergen Mediengeräte, Konsolen sowie Zubehör ordentlich und schützen vor alltäglichem Staub. Solide Materialbasis: Gefertigt aus formstabilem Holzwerkstoff mit pflegeleichter Oberfläche, die Feuchtigkeit trotzt und eine langlebige Konstruktion gewährleistet. Exakte Maße im Set: Enthält ein Modul mit 60x30x30,5 cm, zwei Module mit je 80x30x30 cm und einen Hochschrank mit 30,5x30x90 cm zur vielseitigen Wandgestaltung. Einfache Handhabung: Die glatten Oberflächen lassen sich mit einem feuchten Tuch reinigen, während die strukturierte Montageanleitung den Aufbau erleichtert. Farbe:Braun-a210,59 €*Versand: 15,00 €Sichere Weiterleitung zum Anbieter
-
Duraline Antirutschband Grip, 15 m, selbstklebend, für Innen- und geschützten Außenbereich, 50 mm, schwarzSorgen Sie für ultimative Sicherheit mit dem selbstklebenden Antirutschband von DURALINE®. Die rutschhemmende Beschichtung bietet Schutz in Innen- und geschützten Außenbereichen. Ideal für Treppenstufen, Rampen, Industrieböden und Maschinentrittflächen. Erfüllt die ASR A1.5/1,2 und DIN 51130 Rutschhemmung (R-Gruppe) R13. Verlassen Sie sich auf die unübertroffene Sicherheit von DURALINE®. Wichtige Details: * Selbstklebendes Standard Antirutschband * Geeignet für Innen- und geschützten Außenbereich * Rutschhemmende Beschichtung für Wege und Treppenstufen * Ideal für Treppenstufen, Rampen, Industrieböden und Maschinentrittflächen * ASR A1.5/1,2 und DIN 51130 Rutschhemmung (R-Gruppe) R13-zertifiziert * Länge: 15 m * Erhältlich in verschiedenen Ausführungen47,59 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
Ähnliche Suchbegriffe für Geschützten
-
Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch von Christian Altenmarkter, Bachelor + Master Publishing,Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch Von Christian Altenmarkter, Bachelor + Master Publishing, 978-3-95684-338-9, Seitenanzahl: 4024,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
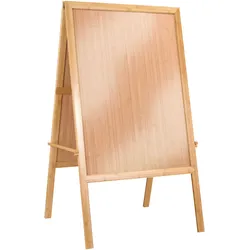
SPRINTIS Kundenstopper Holz A1, Doppelseitiger Plakatständer aus Bambus, stilvoller Werbeaufsteller für Innen & geschützten Außenbereich, braunDoppelseitiger Kundenstopper BAMBOO-STOP A1 aus Bambus mit 37 mm Profil für den Innen- oder geschützten Außenbereich. ; Der Kundenstopper BAMBOO-STOP A1 aus Bambus vereint natürliche Eleganz mit höchster Funktionalität. Sein stilvolles Design fügt sich harmonisch in jedes Umfeld ein und sorgt für eine ansprechende Präsentation Ihrer Werbebotschaft. Dank der robusten Konstruktion steht der Kundenstopper sicher und stabil. Die integrierte Einschubtechnik ermöglicht ein schnelles und müheloses Wechseln der Einleger, sodass Ihre Werbung jederzeit flexibel bleibt. Gefertigt aus hochwertigem Bambus, überzeugt dieser Bodenaufsteller A1 nicht nur durch seine ästhetische Optik, sondern auch durch seine Langlebigkeit. Er eignet sich ideal für den Innenbereich sowie geschützte Außenbereiche, wo er vor direkter Witterung geschützt ist. Ob vor Ihrem Geschäftseingang, in Einkaufszentren oder auf Messen – mit diesem Bambus-Kundenstopper ziehen Sie garantiert die Blicke Ihrer Kunden auf sich. Neben seinem ansprechenden Design bietet der Kundenstopper A1 eine großzügige Werbefläche, die sich optimal für Plakate, Angebote oder Hinweise nutzen lässt. Durch die einfache Handhabung können Inhalte schnell ausgetauscht und an aktuelle Aktionen angepasst werden. Die stabile Bauweise sorgt für eine lange Lebensdauer, während das klappbare Gestell einen platzsparenden Transport und eine einfache Lagerung ermöglicht. Ein Werbeträger, der nicht nur überzeugt, sondern auch flexibel auf Ihre Bedürfnisse abgestimmt ist.80,80 €*Versand: 12,85 €Sichere Weiterleitung zum Anbieter
-
Möglichkeiten der Motivationsförderung bei Menschen mit Behinderung in der produktionsorientierten, geschützten Werkstatt, Taschenbuch von BertramMöglichkeiten Der Motivationsförderung Bei Menschen Mit Behinderung In Der Produktionsorientierten, Geschützten Werkstatt, Taschenbuch Von Bertram Meisinger, Grin, 978-3-638-72134-9, Seitenanzahl: 5627,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie funktioniert die Rückzahlungsoption für Darlehen und Kredite? Gibt es verschiedene Möglichkeiten, die Rückzahlung zu gestalten?
Die Rückzahlungsoption für Darlehen und Kredite erfolgt in der Regel in monatlichen Raten, die aus einem Teil des geliehenen Betrags und Zinsen bestehen. Es gibt verschiedene Möglichkeiten, die Rückzahlung zu gestalten, wie z.B. die Wahl zwischen einer festen oder variablen Zinsrate, einer längeren oder kürzeren Laufzeit oder die Möglichkeit von Sondertilgungen. Es ist wichtig, die Rückzahlungsmodalitäten vor Vertragsabschluss genau zu prüfen und gegebenenfalls mit dem Kreditgeber zu verhandeln. **
-
Wie funktioniert die Kreditvergabe in Banken und welche Faktoren beeinflussen die Zinsen für Kredite und Einlagen?
Die Kreditvergabe in Banken basiert auf der Bereitstellung von Geldern an Kreditnehmer, die diese zurückzahlen müssen. Die Zinsen für Kredite und Einlagen werden von verschiedenen Faktoren beeinflusst, wie z.B. der Höhe des Leitzinses der Zentralbank, der Bonität des Kreditnehmers und der aktuellen wirtschaftlichen Lage. Die Banken passen ihre Zinssätze entsprechend an, um Gewinne zu erzielen und Risiken zu minimieren. **
-
Was ist der Unterschied zwischen einem geschützten Markennamen und einem nicht geschützten Markennamen?
Ein geschützter Markenname ist rechtlich registriert und bietet dem Inhaber exklusive Rechte zur Verwendung des Namens. Ein nicht geschützter Markenname kann von anderen Unternehmen frei verwendet werden, ohne rechtliche Konsequenzen zu befürchten. Ein geschützter Markenname bietet dem Inhaber Schutz vor Markenrechtsverletzungen und ermöglicht es, gegen Markenpiraterie vorzugehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.