Domain freie-kredite.de kaufen?
Wir ziehen mit dem Projekt
freie-kredite.de um.
Sind Sie am Kauf der Domain
freie-kredite.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain freie-kredite.de kaufen?
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **


Ähnliche Suchbegriffe für Anschlus
Top-Angebote
Produkte zum Begriff Anschlus:
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aereco Lüftungs-Ersatzteil-Set RV-A10 ? 230V ? Ventilator, Tragrahmen & Anschlus...Aereco Ersatz-SET RV-A10 - Lüftereinheit 530562 Das Aereco Ersatz-SET 530562 stellt die volle Leistungsfähigkeit Ihrer RV-A10 Lüftungsanlage wieder her. Es enthält einen Ersatzventilator, Ventilatortragrahmen, eine vorinstallierte Anschlussleitung mit Steckverbinder sowie ein Schraubenset. Dieses Set ermöglicht einen schnellen, unkomplizierten Austausch und sorgt für ein gesundes Raumklima. PRODUKTVORTEILE * Komplettlösung für schnellen Austausch aller nötigen Komponenten * Einfache Installation dank vorinstallierter Leitung und Schraubenset * Stellt volle Funktionalität und Effizienz der Lüftungsanlage her * Sichere Kompatibilität: Speziell für Aereco RV-A10 Systeme * Original Aereco Qualität für Zuverlässigkeit und hohe Leistung * Vibrationsarme Montage durch passenden Ventilatortragrahmen * Schneller, sicherer elektrischer Anschluss mit Steckverbinder ANWENDUNGSBEREICHE Ideal für Wartung und Austausch defekter Ventilatoren in bestehenden Aereco RV-A10 Lüftungsanlagen. Geeignet für private und gewerbliche Immobilien zur Sicherstellung effizienter Belüftung und eines gesunden Raumklimas. LIEFERUMFANG * Ersatzventilator * Ventilatortragrahmen * Anschlussleitung mit Steckverbinder * Schraubenset * Hersteller-Artikelnummer: 530562 QUALITÄTSVERSPRECHEN Das Aereco Ersatz-SET 530562 sichert die Werterhaltung Ihrer Anlage. Profitieren Sie von der bewährten Zuverlässigkeit und den Standards des Originalherstellers Aereco für ein energieeffizientes Raumklima. HINWEIS Symbolfoto / Grafische Darstellung. Das gelieferte Produkt entspricht der technischen Spezifikation, kann jedoch in optischen Details (z.B. Gehäuseform, Beschriftung) von der Abbildung abweichen.430,54 €*Versand: 25,69 €Sichere Weiterleitung zum Anbieter
-
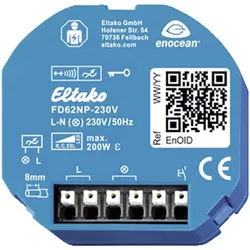
Eltako, Aktor, FD62NP-230V Funk-Universal-Dimmaktor ohne N-Anschlus (Dimmaktor)Funk-Universal-Dimmer ohne N-Anschluss. Mit Leistungsmosfet. Geeignet für 230V Glüh- und Halogenlampen bis 200W, abhängig von den Belüftungsbedingungen. Dimmbar sind 230V LED-Lampen im Phasenanschnittbetrieb bis 200W oder im Phasenwinkelbetrieb bis 40W, ebenfalls abhängig von den Belüftungsbedingungen. Die Mindestlast im Phasenanschnittbetrieb beträgt 20W und im Phasenwinkelbetrieb 8W. Induktive (gewickelte) Transformatoren sind nicht erlaubt. Verfügt über Funktionen für Kinderzimmer und Schlummermodus. Der Standby-Verlust beträgt nur 0,6 Watt. Für die Unterputzmontage konzipiert. Abmessungen: 49x51mm, 20mm tief. Die Anschlussklemmen sind Steckklemmen für Drahtquerschnitte von 0,2mm2 bis 2,5mm2. Mit der praktischen Tapp-Technologie können bis zu 32 drahtlose Universalschalter, drahtlose Wippschalter, drahtlose Zentralsteuerungsschalter und Bewegungssensoren programmiert werden. Bidirektionale Funkkommunikation kann aktiviert werden. Das Schalten erfolgt bei Nulldurchgang mit sanftem Ein- und Ausschalten zum Schutz der Lampen. Versorgungs-, Schalt- und Steuerungsspannung lokal bei 230V. Der eingestellte Helligkeitswert wird beim Ausschalten gespeichert (Speicherfunktion). Bei Stromausfall wird er endgültig abgeschaltet. Automatische elektronische Überlastsicherung und Übertemperaturschutz. Neben dem Funksteuerungseingang über eine interne Antenne kann dieser Funkaktor auch lokal mit einem herkömmlichen 230V-Steuerschalter, der vor ihm montiert werden kann, gesteuert werden. Ein Glühlampenstrom ist nicht zulässig.73,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie funktioniert die Rückzahlungsoption für Darlehen und Kredite? Gibt es verschiedene Möglichkeiten, die Rückzahlung zu gestalten?
Die Rückzahlungsoption für Darlehen und Kredite erfolgt in der Regel in monatlichen Raten, die aus einem Teil des geliehenen Betrags und Zinsen bestehen. Es gibt verschiedene Möglichkeiten, die Rückzahlung zu gestalten, wie z.B. die Wahl zwischen einer festen oder variablen Zinsrate, einer längeren oder kürzeren Laufzeit oder die Möglichkeit von Sondertilgungen. Es ist wichtig, die Rückzahlungsmodalitäten vor Vertragsabschluss genau zu prüfen und gegebenenfalls mit dem Kreditgeber zu verhandeln. **


Wie funktioniert die Kreditvergabe in Banken und welche Faktoren beeinflussen die Zinsen für Kredite und Einlagen?
Die Kreditvergabe in Banken basiert auf der Bereitstellung von Geldern an Kreditnehmer, die diese zurückzahlen müssen. Die Zinsen für Kredite und Einlagen werden von verschiedenen Faktoren beeinflusst, wie z.B. der Höhe des Leitzinses der Zentralbank, der Bonität des Kreditnehmers und der aktuellen wirtschaftlichen Lage. Die Banken passen ihre Zinssätze entsprechend an, um Gewinne zu erzielen und Risiken zu minimieren. **
Wie beeinflussen Einkommensnachweise und Bonität die Kreditvergabe?
Einkommensnachweise und Bonität sind wichtige Faktoren bei der Kreditvergabe, da sie die finanzielle Stabilität und Rückzahlungsfähigkeit des Kreditnehmers widerspiegeln. Ein regelmäßiges Einkommen und eine gute Bonität erhöhen die Wahrscheinlichkeit, dass ein Kredit genehmigt wird und bessere Konditionen angeboten werden. Um das Ausfallrisiko zu minimieren, prüfen Banken und Kreditinstitute daher genau die Einkommensnachweise und Bonität der Kreditnehmer. **
Top-Angebote
Produkte zum Begriff Anschlus:
-
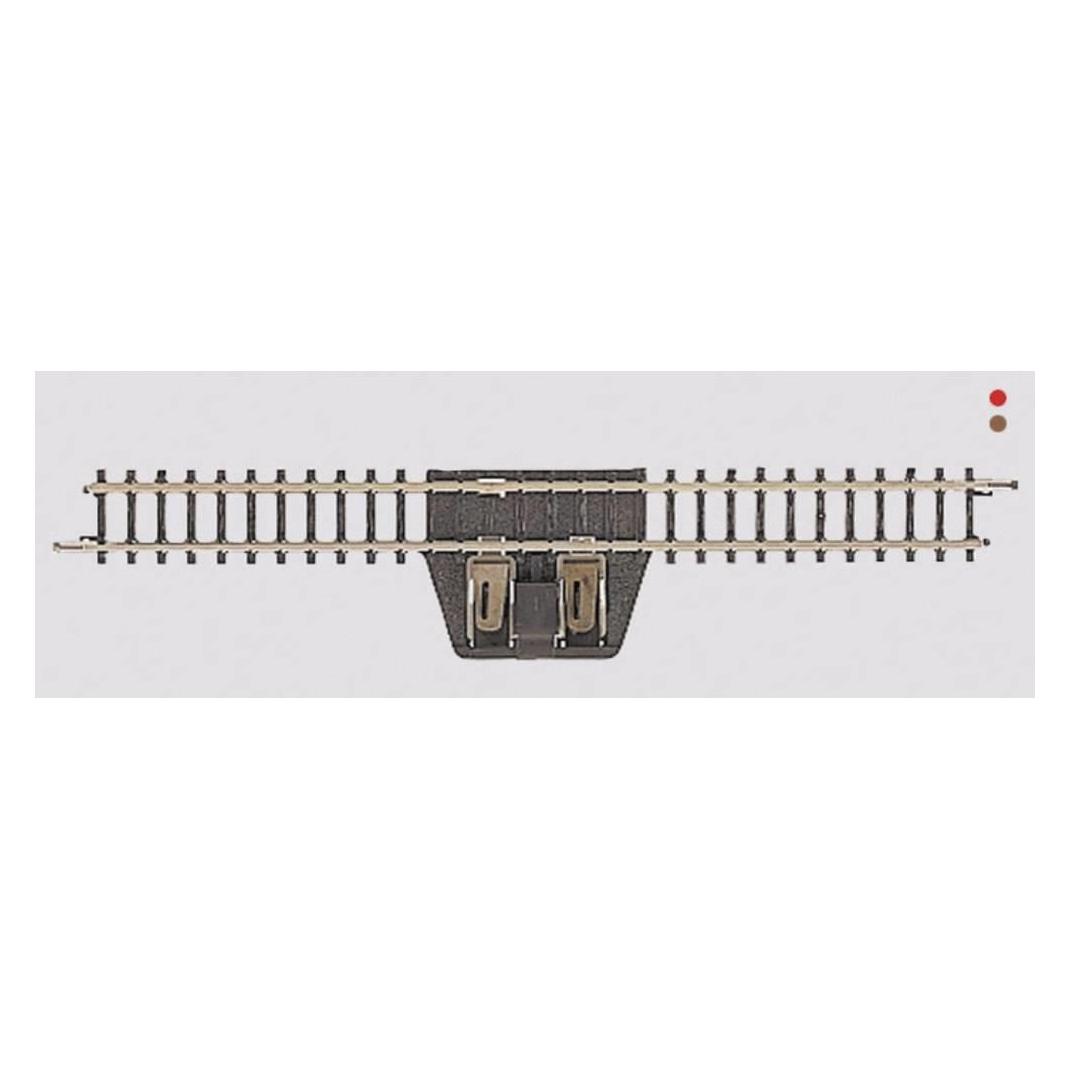
Märklin Z miniclub Gleis 8590 Anschlus (Spur Z)Das Z miniclub Gleis 8590 von Märklin ist ein hochwertiges Anschlussgleis, das speziell für Modelleisenbahnen im Spur Z Massstab entwickelt wurde. Mit einer Länge von 110 mm ermöglicht es eine einfache Integration in bestehende Gleissysteme und bietet eine zuverlässige Verbindung zwischen verschiedenen Gleisabschnitten. Das Gleis ist mit einer Funkentstörung ausgestattet, die Störungen im Betrieb minimiert und somit ein reibungsloses Fahrvergnügen gewährleistet. Die zwei fest angeschlossenen Bahnstromkabel sorgen für eine stabile Stromversorgung, was für den Betrieb von Zügen und Zubehör unerlässlich ist. Dieses Produkt ist ideal für Modellbahner, die Wert auf Qualität und Funktionalität legen. Es ist für Personen ab 15 Jahren geeignet und bietet eine hervorragende Ergänzung für jede Modelleisenbahnanlage. - Funkentstörung zur Minimierung von Störungen im Betrieb - Zwei fest angeschlossene Bahnstromkabel für stabile Stromversorgung - Kompatibel mit Märklin Gleissystemen - Geeignet für Modellbahner ab 15 Jahren.26,68 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
Ähnliche Suchbegriffe für Anschlus
-
Aereco Lüftungs-Ersatzteil-Set RV-A10 ? 230V ? Ventilator, Tragrahmen & Anschlus...Aereco Ersatz-SET RV-A10 - Lüftereinheit 530562 Das Aereco Ersatz-SET 530562 stellt die volle Leistungsfähigkeit Ihrer RV-A10 Lüftungsanlage wieder her. Es enthält einen Ersatzventilator, Ventilatortragrahmen, eine vorinstallierte Anschlussleitung mit Steckverbinder sowie ein Schraubenset. Dieses Set ermöglicht einen schnellen, unkomplizierten Austausch und sorgt für ein gesundes Raumklima. PRODUKTVORTEILE * Komplettlösung für schnellen Austausch aller nötigen Komponenten * Einfache Installation dank vorinstallierter Leitung und Schraubenset * Stellt volle Funktionalität und Effizienz der Lüftungsanlage her * Sichere Kompatibilität: Speziell für Aereco RV-A10 Systeme * Original Aereco Qualität für Zuverlässigkeit und hohe Leistung * Vibrationsarme Montage durch passenden Ventilatortragrahmen * Schneller, sicherer elektrischer Anschluss mit Steckverbinder ANWENDUNGSBEREICHE Ideal für Wartung und Austausch defekter Ventilatoren in bestehenden Aereco RV-A10 Lüftungsanlagen. Geeignet für private und gewerbliche Immobilien zur Sicherstellung effizienter Belüftung und eines gesunden Raumklimas. LIEFERUMFANG * Ersatzventilator * Ventilatortragrahmen * Anschlussleitung mit Steckverbinder * Schraubenset * Hersteller-Artikelnummer: 530562 QUALITÄTSVERSPRECHEN Das Aereco Ersatz-SET 530562 sichert die Werterhaltung Ihrer Anlage. Profitieren Sie von der bewährten Zuverlässigkeit und den Standards des Originalherstellers Aereco für ein energieeffizientes Raumklima. HINWEIS Symbolfoto / Grafische Darstellung. Das gelieferte Produkt entspricht der technischen Spezifikation, kann jedoch in optischen Details (z.B. Gehäuseform, Beschriftung) von der Abbildung abweichen.430,54 €*Versand: 25,69 €Sichere Weiterleitung zum Anbieter
-
Eltako, Aktor, FD62NP-230V Funk-Universal-Dimmaktor ohne N-Anschlus (Dimmaktor)Funk-Universal-Dimmer ohne N-Anschluss. Mit Leistungsmosfet. Geeignet für 230V Glüh- und Halogenlampen bis 200W, abhängig von den Belüftungsbedingungen. Dimmbar sind 230V LED-Lampen im Phasenanschnittbetrieb bis 200W oder im Phasenwinkelbetrieb bis 40W, ebenfalls abhängig von den Belüftungsbedingungen. Die Mindestlast im Phasenanschnittbetrieb beträgt 20W und im Phasenwinkelbetrieb 8W. Induktive (gewickelte) Transformatoren sind nicht erlaubt. Verfügt über Funktionen für Kinderzimmer und Schlummermodus. Der Standby-Verlust beträgt nur 0,6 Watt. Für die Unterputzmontage konzipiert. Abmessungen: 49x51mm, 20mm tief. Die Anschlussklemmen sind Steckklemmen für Drahtquerschnitte von 0,2mm2 bis 2,5mm2. Mit der praktischen Tapp-Technologie können bis zu 32 drahtlose Universalschalter, drahtlose Wippschalter, drahtlose Zentralsteuerungsschalter und Bewegungssensoren programmiert werden. Bidirektionale Funkkommunikation kann aktiviert werden. Das Schalten erfolgt bei Nulldurchgang mit sanftem Ein- und Ausschalten zum Schutz der Lampen. Versorgungs-, Schalt- und Steuerungsspannung lokal bei 230V. Der eingestellte Helligkeitswert wird beim Ausschalten gespeichert (Speicherfunktion). Bei Stromausfall wird er endgültig abgeschaltet. Automatische elektronische Überlastsicherung und Übertemperaturschutz. Neben dem Funksteuerungseingang über eine interne Antenne kann dieser Funkaktor auch lokal mit einem herkömmlichen 230V-Steuerschalter, der vor ihm montiert werden kann, gesteuert werden. Ein Glühlampenstrom ist nicht zulässig.73,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
S&P Sockelschalldämpfer JAAL3A-630 H1150 ? 1150 mm ? Dachmontage ? ohne Anschlus...S&P JAAL3A-630 H1150 Sockelschalldämpfer Effiziente Geräuschreduzierung für Dächer Der S&P JAAL3A-630 H1150 Sockelschalldämpfer reduziert Geräuschemissionen von Lüftungs- und Klimaanlagen auf Dächern. Er ist konzipiert für die Montage auf Roh-, Isolier- und Flachdächern und trägt zu einem ruhigen Umfeld bei. Vorteile - Effektive Lärmminderung bei Lüftungssystemen - Robuste, langlebige Konstruktion aus verzinktem Stahlblech - Flexible Anschlussmöglichkeiten für variable Rohrdimensionen - Einfache Wartung durch aufklappbaren Deckel - Vielseitig auf Dächern montierbar Merkmale - GEHÄUSE: Aus verzinktem Stahlblech für hohe Korrosionsbeständigkeit und lange Lebensdauer. - SCHALLDÄMMUNG: Hochwertige Mineralwolle mit abriebfestem Vlies für exzellente Schallabsorption und Schutz vor Faserablösung. - WARTUNGSFREUNDLICHKEIT: Integrierter Klappdeckel ermöglicht schnellen Zugang für Inspektionen und Wartungen. - ANSCHLUSSOPTIONEN: Wahl von bis zu drei variablen Rohranschlussstutzen (Zubehör, z.B. DN 125, 160, 200, 250) sowie Blinddeckel. Technische Daten - Typ: JAAL3A-630 H1150 (ohne Anschlussstutzen) - Standardhöhe: 1150 mm - Gehäusematerial: Verzinktes Stahlblech - Dämmmaterial: Mineralwolle mit Vlies - Max. Anschlussstutzen: 3 Einsatzbereiche Ideal für die Installation auf Flachdächern, Rohdächern und isolierten Dächern. Reduziert Lärmemissionen von Lüftungsanlagen im Außenbereich in Wohngebieten, Bürokomplexen und Industrieanlagen. Hilft, gesetzliche Vorgaben einzuhalten und das Wohlbefinden zu steigern. Besonders geeignet für Systeme mit flexiblem Rohranschluss und Wartungszugänglichkeit. Hersteller S&P Deutschland GmbH: Qualitätshersteller im Bereich Lüftungstechnik. Bietet robuste Konstruktion und langlebige Materialien für zuverlässige Leistung.2308,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie funktioniert die Rückzahlungsoption für Darlehen und Kredite? Gibt es verschiedene Möglichkeiten, die Rückzahlung zu gestalten?
Die Rückzahlungsoption für Darlehen und Kredite erfolgt in der Regel in monatlichen Raten, die aus einem Teil des geliehenen Betrags und Zinsen bestehen. Es gibt verschiedene Möglichkeiten, die Rückzahlung zu gestalten, wie z.B. die Wahl zwischen einer festen oder variablen Zinsrate, einer längeren oder kürzeren Laufzeit oder die Möglichkeit von Sondertilgungen. Es ist wichtig, die Rückzahlungsmodalitäten vor Vertragsabschluss genau zu prüfen und gegebenenfalls mit dem Kreditgeber zu verhandeln. **
-
Wie funktioniert die Kreditvergabe in Banken und welche Faktoren beeinflussen die Zinsen für Kredite und Einlagen?
Die Kreditvergabe in Banken basiert auf der Bereitstellung von Geldern an Kreditnehmer, die diese zurückzahlen müssen. Die Zinsen für Kredite und Einlagen werden von verschiedenen Faktoren beeinflusst, wie z.B. der Höhe des Leitzinses der Zentralbank, der Bonität des Kreditnehmers und der aktuellen wirtschaftlichen Lage. Die Banken passen ihre Zinssätze entsprechend an, um Gewinne zu erzielen und Risiken zu minimieren. **
-
Wie beeinflussen Einkommensnachweise und Bonität die Kreditvergabe?
Einkommensnachweise und Bonität sind wichtige Faktoren bei der Kreditvergabe, da sie die finanzielle Stabilität und Rückzahlungsfähigkeit des Kreditnehmers widerspiegeln. Ein regelmäßiges Einkommen und eine gute Bonität erhöhen die Wahrscheinlichkeit, dass ein Kredit genehmigt wird und bessere Konditionen angeboten werden. Um das Ausfallrisiko zu minimieren, prüfen Banken und Kreditinstitute daher genau die Einkommensnachweise und Bonität der Kreditnehmer. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.